【ご質問】経営基盤を強化するキャッシュフロー経営とは?
この記事の監修者
伊東 千晶
 いとう行政書士事務所 代表行政書士
【資金調達のその先へ】資金調達準備から実績報告までをカバーします。
事業の成長段階まで一貫した伴走支援を提供します。
 【採択を引き寄せる事前準備】
事前の財務・資金繰り改善で、調達の成功率をアップ!【申請代行から実績報告まで一気通貫】
複雑な手続きや事業計画書などの書類作成まで、代行・伴走支援!【次の成長へ向けた継続支援】
1度の資金調達で終わらせず、次回に向けた経営・財務強化を継続支援!
「企業の生存と成長を同時に実現する経営手法」です!
経営基盤を強化するキャッシュフロー経営とは、「帳簿上の利益」ではなく「手元にある実際の現金(キャッシュ)の増減と流れ」を最優先で管理し、企業の生存(黒字倒産回避)と成長(迅速な投資・資金調達)を同時に実現する経営手法です。
キャッシュフロー経営を実践することで、以下の「6つの決定的な経営基盤の強化」が可能になります。
- 黒字倒産の完全回避(生存の確保)
利益が出ていても手元資金がショートする最悪の事態を防ぎます。 - 攻めの経営・迅速な投資判断(機会損失の防止)
銀行の融資を待たずに自己資金で即座に設備投資や人材採用へ動けます。 - 金融機関(銀行)からの信用向上と融資枠の拡大
「現金を管理できる会社」と評価され、低金利かつ有利な条件で融資を目指せます。 - 補助金・公共事業の「つなぎ資金」への確実な対応
後払いである補助金の立て替え資金を確保し、採択後の辞退リスクのゼロを目指せます。 - 仕入先・取引先との交渉力強化
現金決済による割引や優先的な取引条件の獲得を目指せます。 - 経営者の精神的余裕の創出
資金繰りの焦りから解放され、安易な値引き取引を防ぎ、中長期的な事業戦略に集中できます。
ポイント解説
この記事の重要ポイントを3つに凝縮しました。
【「利益=現金」という思い込みを捨てること】
常に「損益計算書(利益)」と「キャッシュフロー(現金)」の両輪で自社の健康状態を診断してください。
【「守り」だけでなく「攻め」のためにキャッシュを使うこと】
手元資金の確保は、単なる倒産防止ではなく、迅速な投資・銀行融資・補助金活用という「成長のレバレッジ」をかけるための絶対条件です。
【専門家の力を借りて「時間のレバレッジ」をかけること】
経営者が一人で財務分析や複雑な補助金書類に悩む時間は、最大の機会損失です。餅は餅屋に任せ、経営者は本業の成長に集中してください。
「利益」と「キャッシュ(現金)」の関係性とは?
会計における「利益」と「キャッシュ(現金)」は一致しません。損益計算書上の「利益」は、売上から費用を差し引いたものです。しかし、掛け売り(売掛金)や掛け買い(買掛金)、減価償却費、借入金の返済、在庫の増減などがあるため、実際の「現金の増減(キャッシュフロー)」とはズレが生じます。
たとえば、1,000万円の売上があがり、経費が600万円であれば、損益計算書上は「400万円の黒字」です。しかし、その売上の入金が3ヶ月後で、経費の支払いが今月末だった場合、手元の現金は一時的にマイナスになります。
- 利益は「過去の成績表(結果)」
- キャッシュフローは「会社のキャッシュ(現金)の循環(現状の維持と未来への投資)」
どんなに立派な成績表を持っていても、キャッシュ(現金)の循環が止まり、人件費や買掛金支払などの支払いができなくなれば会社は即座に活動が停止されます。逆に、キャッシュ(現金)の循環さえコントロールできれば、会社は圧倒的なスピードで成長できるのです。
キャッシュフロー経営の重要性は?
なぜキャッシュフロー経営に取り組まなければならないのでしょうか。なぜなら現在の中小企業・小規模事業者様などを取り巻く環境において「キャッシュ(現金)を把握しないで経営すること」が致命的なリスクと機会損失に直結するからです。
1. 「黒字倒産」は特別なことではない
売上が急成長している企業ほど、仕入れや人件費の支払いが先行し、売上の入金が追いつかずに資金ショートを起こす「成長期による黒字倒産」に陥りやすい構造があります。
2. 補助金活用の成否は「キャッシュフロー」で決まる
現在、多くの事業主様が「新事業進出・ものづくり商業サービス補助金」「小規模事業者持続化補助金」「省力化投資補助金」などの活用を検討されています。しかし、補助金は原則として「後払い(精算払い)」です。
つまり、採択後に補助事業を実施する際、まずは自社で設備投資などの全額を立て替えて支払い、事業完了後の実績報告・検査を経て、初めて補助金が入金されます。キャッシュフローが管理できていない会社は、せっかく補助金に採択されたのに、立て替える現金がなくて事業を断念するという痛恨の事態に陥ります。
3. 銀行融資の審査基準は「キャッシュ創出力」にある
金融機関は融資審査の際、損益計算書の利益だけでなく、キャッシュフロー計算書や資金繰り表を通じて「この会社は本業でどれだけ現金を生み出し、確実に返済できる力があるか」を厳格に審査します。キャッシュフローを可視化・改善できていない会社は、必要な時に融資を受けられず、資金調達の選択肢をひとつ失うことに繋がります。
キャッシュフロー経営の仕組み
キャッシュフローは、キャッシュ(現金)の性質によって以下の3つに分類されます。自社の現金がどこから生まれ、どこへ消えているのかをこの3つの項目で捉えることが基本です。
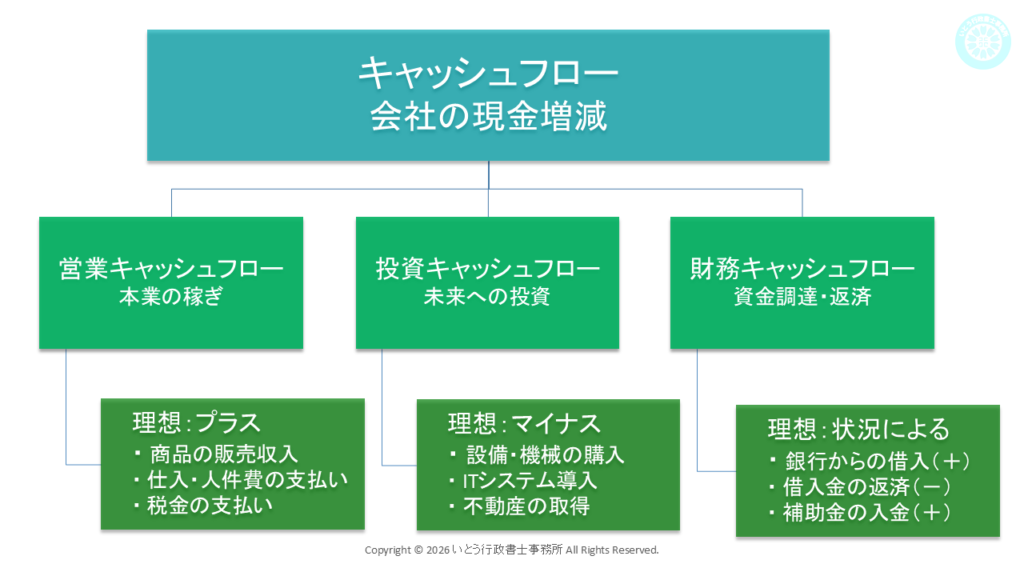
理想的なキャッシュフローの型(優良企業のパターン)
営業CF(+)/ 投資CF(-)/ 財務CF(-または+)
本業でしっかりと現金を稼ぎ(営業CFプラス)、その稼いだ現金の範囲内で将来の成長のための設備投資を行い(投資CFマイナス)、さらに借入金の返済を進めている(財務CFマイナス)状態です。
補助金を活用する場合は、投資CFのマイナスを財務CF(または営業外収入)のプラスで大きく補填できるため、手元資金を温存したまま事業拡大が可能になります。
危険なキャッシュフローの型(黒字倒産予備軍のパターン)
営業CF(-)/ 投資CF(-)/ 財務CF(+)
帳簿上は黒字でも、売掛金の未回収や過剰在庫によって本業から現金が出ていっており(営業CFマイナス)、さらに設備投資も行っているため(投資CFマイナス)、不足分を銀行などからの借入(財務CFプラス)で穴埋めし続けている状態です。
この状態が続くと、銀行などの借入が止まった瞬間に資金ショートを起こします。
すぐに実践できる計算方法と改善ステップ
ここからは、経営者様が今すぐ自社のお金の流れを把握し、改善するための具体的な計算式と手順をお伝えします。
ステップ1:自社の「本業の現金創出力(営業キャッシュフロー)」を計算する
決算書(損益計算書・貸借対照表)をお手元にご用意いただき、以下の簡易計算式(間接法ベース)に当てはめてみてください。
簡易営業CF = 税引前当期純利益 + 減価償却費 − 売掛金の増加額 − 棚卸資産(在庫)の増加額 + 買掛金の増加額 − 法人税等の支払額
計算例(年商5,000万円の製造・サービス業A社の場合)
- 税引前当期純利益:500万円(黒字)
- 減価償却費:100万円(現金の支出を伴わない費用なので足し戻す)
- 売掛金の増加額:300万円(前期より未回収の売上が300万円増えた)
- 在庫の増加額:250万円(前期より売れ残りの在庫が250万円増えた)
- 買掛金の増加額:50万円(前期より支払待ちの仕入が50万円増えた)
- 法人税等の支払額:150万円
▼ 計算結果
500万円+100万円−300万円−250万円+50万円−150万円=▲50万円(マイナス)
▼ 分析結果
A社は損益計算書上「500万円の黒字」ですが、売掛金と在庫が膨らんだことで、実際の現金は年間で50万円減少(営業CFマイナス)しています。このままでは黒字倒産のリスクが高く、銀行からの評価も下がってしまいます。
ステップ2:自由に使ってよいお金「フリーキャッシュフロー(FCF)」を算出する
次に、本業で稼いだ現金から、事業維持に必要な投資を差し引いた「真の余剰資金」を計算します。
フリーキャッシュフロー(FCF)=営業キャッシュフロー+投資キャッシュフロー
※投資CFは支出のため通常マイナス値になります。
(例:営業CF 800万円 + 投資CF ▲300万円 = FCF 500万円)
この「FCF」がプラスであればあるほど、借入金の返済や新規事業への投資、そして万が一の危機への耐性(経営基盤)が強固であることを意味します。
ステップ3:今すぐ実践できる「キャッシュ増加の4大アクション」
計算結果が厳しかった場合でも、以下の4つを今日から見直すだけで、手元の現金は劇的に増えます。
- 売掛金の回収期間の短縮と前受金の導入(営業CFの改善)
- 売掛金の回収条件を「翌々月末払い」から「翌月末払い」へ交渉する。
- 契約時に着手金(前受金)として30%〜50%をいただくビジネスモデルへ変更する。
- 支払期間の延長とクレジットカード活用(営業CFの改善)
- 買掛金の支払日を可能な限り後ろ倒しにする。
- 経費支払いを法人クレジットカードに集約し、実際の口座引き落としまで約1ヶ月〜2ヶ月の猶予を作る。
- 不良在庫・遊休資産の現金化(営業CF・投資CFの改善)
- 理想は3ヶ月以上動いていない在庫をセール等で処分し現金に戻す。
(在庫は「現金が形を変えて眠っている状態」です)
- 理想は3ヶ月以上動いていない在庫をセール等で処分し現金に戻す。
- 「補助金+制度融資」の併用による投資CFの圧縮(投資・財務CFの最適化)
- 設備投資やシステム導入を行う際、全額を自己資金で払うのではなく、「補助金(返済不要の資金)」を申請し、さらに採択後のつなぎ資金として「低金利の制度融資」を組み合わせます。これにより、手元のキャッシュを一切減らさずに最新の設備を導入できます。
そのお悩み、解決いたします
「理論や計算式は分かったけれど、日々の業務に追われて自分で資金繰り表を作ったり、複雑な補助金の事業計画書を書いたりする時間がない…」
そのような経営者様のために、神奈川県海老名市の「いとう行政書士事務所」では、【補助金申請代行・資金調達支援】から【採択後の実績報告】や【経営・財務顧問】までを一貫してサポートしております。
| 現在 | いとう行政書士事務所に相談すると | |
|---|---|---|
| 手元資金・資金繰りの把握 | どんぶり勘定になっており、「来月いくら現金が残るか」が不明確。通帳の残高を見て一喜一憂している。 | 「資金繰り表」や「キャッシュフロー分析」により、半年〜1年先の現金残高が可視化され、先手・対策を打てる。 |
| 補助金・資金調達の成功率 | 書類の不備や事業計画の論理破綻により不採択になる。あるいは「どの補助金が使えるか」すら分からず機会損失している。 | 補助金申請の専門家が、採択基準を網羅した高水準の事業計画書を作成。採択を引き寄せる、返済不要の資金を目指せる。 |
| 補助金の「つなぎ資金」対応 | 採択後に「設備代を先に立て替える現金がない」と気づき、銀行融資も間に合わず補助金を辞退する。 | 申請前の段階からキャッシュフローを逆算。金融機関と連携したつなぎ融資の段取りまでセットで設計するため、資金ショートゼロで事業の完遂を目指せる。 |
| 金融機関(銀行)との関係性 | 決算書を提出するだけで事業の魅力や資金計画を説明できず、融資を断られたり、高い金利を提示されたりする。 | 専門家お墨付きの「事業計画書・資金繰り表」を提示することで銀行からの信頼が激変。融資枠確保の実現を目指せる。 |
| 経営者の時間とメンタル | 慣れない書類作成や資金繰りの不安に毎月何十時間も奪われ、夜も眠れないほどのプレッシャーを抱えている。 | 複雑な書類作成と財務分析などを専門家に任せることで、経営者は「売上アップと顧客満足」という本業に集中でき、精神的な余裕が生まれる。 |
よくあるご質問
以前に自社で補助金申請をして「不採択」になった経験があります。それでも依頼できますか?
はい、ぜひご相談ください。過去に不採択になったケースの多くは、事業内容が悪いのではなく、「審査員が求める評価ポイント(政策目的との合致やキャッシュフローの妥当性)が計画書に落とし込めていなかったこと」が主な原因です。
当事務所では、前回の不採択理由を徹底的に分析・改善し、採択可能性を高めた水準へと引き上げた上で再申請をサポートいたします。
まだ創業したばかり(または赤字決算)なのですが、キャッシュフロー経営や資金調達の相談は可能ですか?
もちろんです。創業期や赤字決算の時期こそ、資金ショートを防ぐためのキャッシュフロー管理が最も重要になります。
赤字であっても申請可能な補助金や、創業期に特化した補助金・制度融資の活用法など、現在の状況から逆算した最適な打ち手をご提案いたします。
神奈川県海老名市から少し離れた地域(県外など)でも対応してもらえますか?
はい、全国対応しております。神奈川県内の事業主様には対面での密なサポートが可能ですが、遠方の経営者様ともZoom等のオンライン対応や公式LINEを活用し、対面と全く変わらないスピード感とクオリティで伴走支援を行っております。
「いとう行政書士事務所」が選ばれる理由
当事務所の代表・伊東千晶は、財務・会計・バックオフィス実務16年の圧倒的知見と、理工学部化学科出身による論理的・技術的思考力を武器に、本質的な経営・財務支援を提供しています。
理工学部化学科出身の論理的思考力と、財務・会計実務16年の圧倒的知見を活かし、審査員に100%伝わる「実現可能性の高いロジカルな事業計画書」を構築。さらに、前述の「つなぎ資金対応」や融資の最適化を同時に設計します。
数字の裏側にあるキャッシュの流れを正確に把握し、無理のない資金計画を立案します。
技術的・専門的な強みを活かし、事業計画書に反映します。審査員に直感的に伝わるロジックを構築します。
手元キャッシュを最大化する「資金繰りの安定化」を目指します。「経営・財務のご不明点の解消」「補助金申請前の財務健全化」「採択後の資金ショート防止と資金繰り伴走」「次の補助金・事業拡大に向けた経営・財務強化」など、目的に応じて様々な場面でご活用いただけます。
補助金を確実に利益に変え、持続的なキャッシュ・フロー経営を確立するためには、資金繰り対応やつなぎ資金対応やバックオフィス体制の強化が不可欠です。
補助金を活用するうえでは、「後払いという資金繰りの仕組み」「十分なつなぎ資金の確保」「自社のリソースに見合った事業計画の策定」という重大な留意点を正確に理解し、対策を講じることが不可欠です。
「自社は何から手をつければいいのか分からない」
「過去に不採択になり、次は失敗できない」
このようにお悩みの経営者様は、今すぐ以下の公式LINEアカウントよりご相談ください。 いとう行政書士事務所が、資金調達(補助金申請代行・融資など)から事業成長(経営・財務・資金繰り改善)まで、ビジネスの未来を力強く、一気通貫で伴走支援いたします。
お問い合わせ・公式LINEのご案内
今からでも、入念な準備を行えば採択の可能性を最大限に引き上げることは十分に可能です。
複雑な補助金申請は当事務所に任せて、本業のビジネスに専念するために。今すぐ以下の公式LINEにご登録いただき、第一歩を踏み出してください。
【公式LINEご登録のメリット】
・最新の公募要領のポイントや、申請時のマル秘チェックリストをスムーズに確認可能!
・自社の事業計画が補助金の要件に適合しているか、個別のご相談をスムーズに開始!
<1>貴社専用の「無料の補助金診断」
いくつかの質問に答えるだけで、自社が補助金の対象になるか、どの程度の補助額が見込めるかを判定できます。
<2>【完全無料】有料級豪華特典を8個プレゼント!
① 補助金診断フローチャート
② 3大加点要素スケジュール表
③ 補助金活用&財務チェックシート
④ 採択後の実績報告落とし穴20選&回避マニュアル
⑤ つなぎ資金シミュレーション簡易シート
⑥ クロスSWOT分析シート
⑦ 2026年【最新版】補助金の事業計画書チェックリスト10選
⑧ 2026年【最新版】事業計画書の作成前診断10選
⑨(+αとして)いとう行政書士事務所のご紹介
<3>【優先案内】「無料の個別相談」の優先予約権
質の高い伴走支援を維持するため、無料の個別相談枠を限定させていただいております。公式LINE登録者様には、相談枠の開放時に優先的にご案内を配信いたします。
【公式LINEご登録のデメリット】
・定期的に補助金等に関する情報が配信されます。
※強引な営業電話やスパム配信は一切ございません。ご登録後、不要と判断された場合はいつでもワンタップでブロック・解除が可能です。情報の透明性とプライバシー保護を徹底しております。
「自分はどうすればいいのか?」とお悩みの経営者様。そのお悩みを、私たちが全力でサポートいたします。
\ 公式LINEに登録して特典を受け取る・無料相談をする /
いとう行政書士事務所は、神奈川県を中心(オンライン全国対応)に補助金申請代行や融資などの資金調達から採択後の実績報告、事業成長(経営・財務)まで一気通貫で伴走支援します。財務・会計実務16年の実績、化学科出身の論理的思考力、商工会議所コーディネーターの信頼性が強みです。【初回相談無料】公式LINE登録特典も充実。